요약: AI 플랫폼 인수전이 요즘 새로운 투자 포인트로 떠올랐다. Hugging Face가 130억달러 이상의 몸값을 노리고 매각을 저울질하는 사이, 엔비디아 AI서버 가격까지 오르면서 돈이 몰리는 곳이 모델 경쟁에서 플랫폼·반도체·메모리·데이터센터 쪽으로 옮겨가는 모습이다.
Hugging Face 130억달러 몸값이 의미하는 것
8월 23일 로이터 헤드라인을 보다가 눈에 들어온 뉴스였다. 오픈소스 AI 플랫폼 Hugging Face가 130억 달러 넘는 몸값으로 매각을 검토 중이라고 했다. 투자은행을 끼고 인수 후보들 반응을 떠보고 있다는 얘기도 함께 나왔다. Hugging Face는 대형 언어모델이랑 데이터셋을 개발자들이 서로 올리고 가져다 쓰는 플랫폼이라, 생성형 AI 판에서는 안 쓰는 사람이 없는 인프라나 마찬가지였다. 투자자 입장에서 진짜 눈여겨봐야 할 건 130억이라는 숫자보다 인수합병 바람이 어디로 옮겨가는지다. 초반에는 ChatGPT 같은 완성형 모델에만 시선이 쏠렸는데, 요즘은 모델을 만들고 돌리는 데 필요한 개발 플랫폼, 데이터, 반도체, 데이터센터 쪽 몸값이 훨씬 빠르게 올라가고 있다. Hugging Face가 실제로 팔린다면 대형 클라우드나 반도체 회사가 개발자 생태계를 통째로 확보하려고 달려들 수도 있다고 본다. 다만 로이터 보도도 아직은 매각 검토 단계일 뿐 거래가 확정된 건 아니라고 못 박고 있었다.
GPU보다 메모리와 전력이 중요해진다
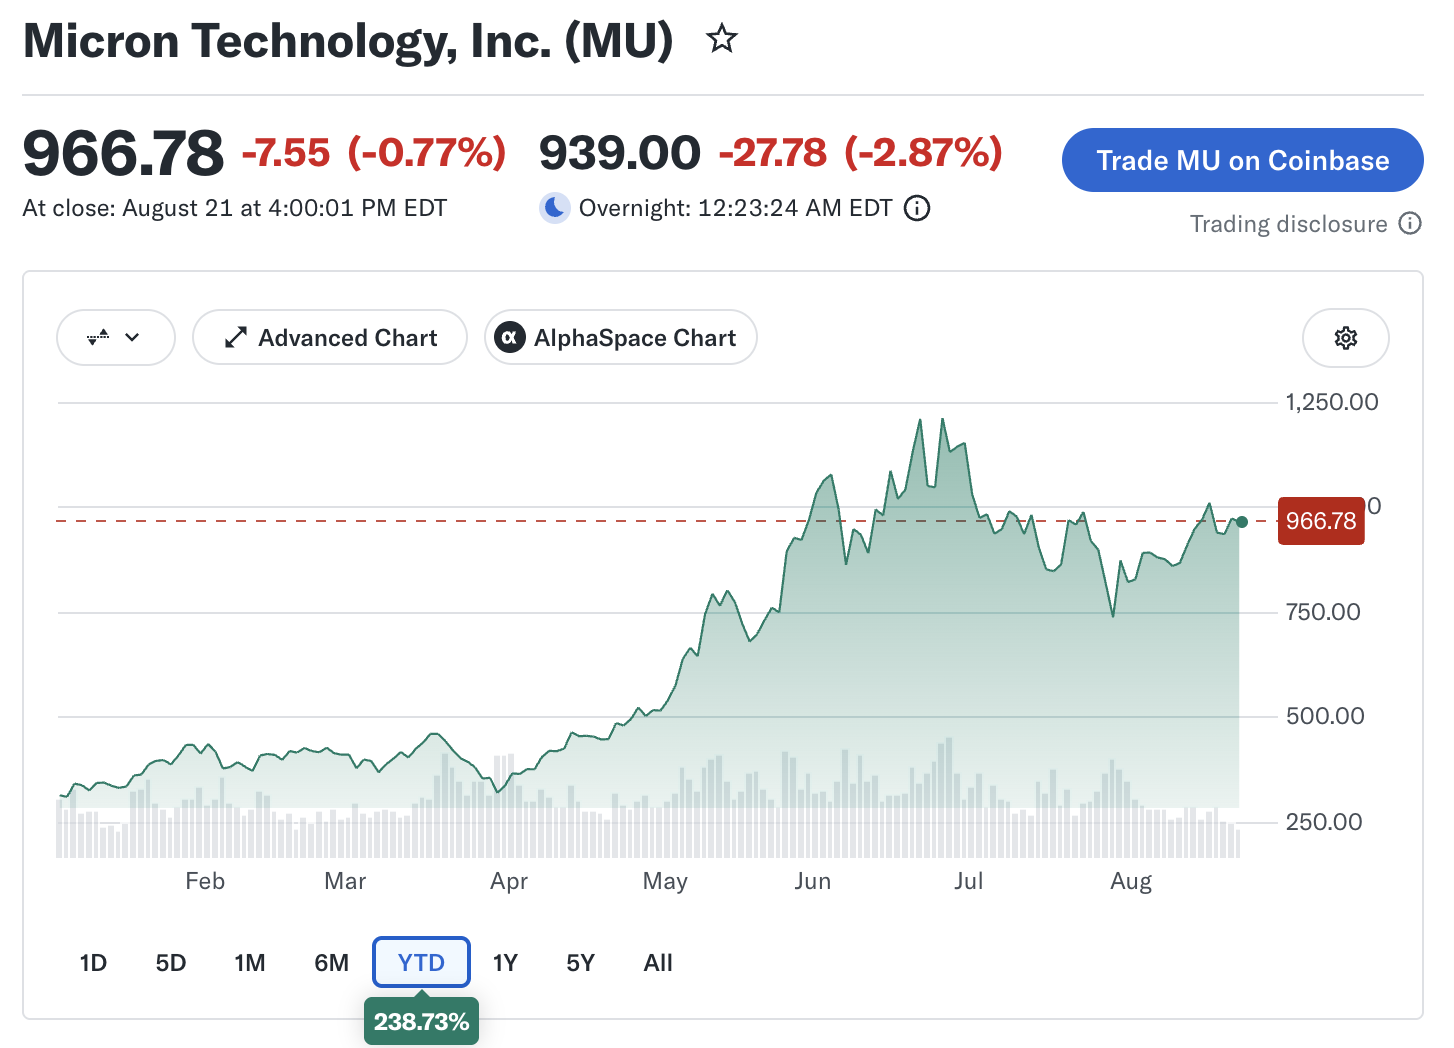
요즘 보면 GPU만 쳐다보는 투자는 슬슬 위험해 보인다. 엔비디아는 8월 21일 미국 AI 데이터센터용 전력 인프라 업체 Cloverleaf Infrastructure에 소수지분을 넣었다. 병목이 칩 생산을 넘어 부지랑 전력 확보 쪽으로 번지고 있다는 신호로 읽었다. 서버 가격이 오른 주된 이유로 메모리가 지목된 것도 눈에 띄었다. Micron 같은 메모리 회사에는 좋은 투자 재료다. AI 서버 한 대에 들어가는 HBM이랑 DRAM 양이 늘수록 공급이 빠듯해지고 가격은 계속 오를 가능성이 있어서다. 결국 AI 산업은 모델→GPU→HBM·DRAM→네트워크→데이터센터→전력으로 이어지는 하나의 큰 공급망이 됐다. 이제는 그냥 'AI 관련주'라서 사는 게 아니라 공급이 달려서 가격을 마음대로 매길 수 있는 회사를 골라야 할 때라고 생각한다. 지금까지 나온 뉴스만 봐도 GPU와 메모리 쪽이 가장 먼저 돈이 되는 구간이었다.
엔비디아 가격 인상은 AI 수요의 역설, 그리고 8/26 분기점
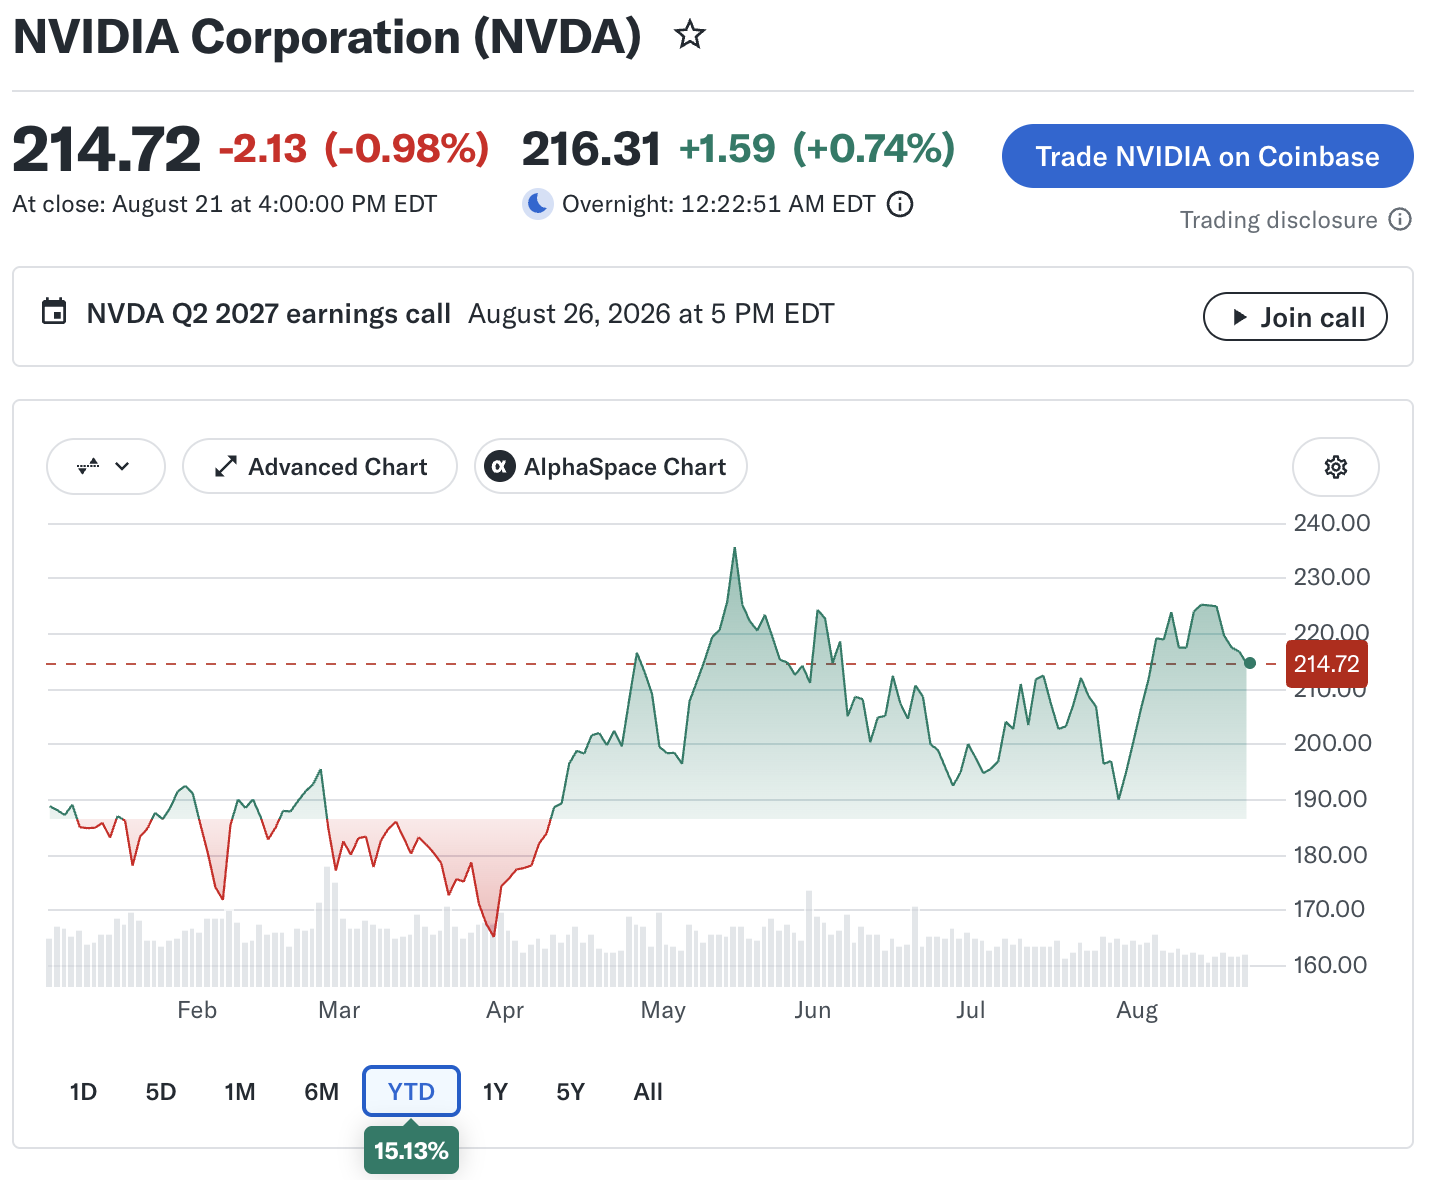
오늘 시장에는 Hugging Face 소식보다 엔비디아 뉴스가 더 크게 다가왔다. 엔비디아 대형 고객 몇 곳이 AI칩 서버 가격이 15% 넘게 오를 수 있다는 통보를 받았다는 보도가 나왔다. 원인은 역시 메모리 값 상승이었다. AI 가속기 성능을 끌어올리는 데 필요한 고성능 메모리 수요가 폭발하면서 이제 메모리도 GPU 못지않은 병목이 됐다. 가격 인상은 2027년 초 출하분부터 반영될 예정이고 Vera Rubin, Grace Blackwell 계열 시스템도 여기에 걸려 있다. 이 뉴스는 엔비디아 입장에서 양날의 칼이라고 봤다. 값이 올라도 주문이 그대로 들어온다면 가격 결정력과 AI 수요를 다시 한번 증명하는 셈이다. 반대로 마이크로소프트·구글·오라클 같은 데이터센터 고객들은 투자 비용 부담이 더 커진다. 그래서 앞으로 AI 주식을 볼 때 질문이 "투자가 계속되냐"에서 "비싸진 비용을 감당하면서 수익률을 뽑을 수 있냐"로 바뀌는 중이다. 8월 26일 엔비디아 실적은 최대 분기점이다. 로이터도 이 실적을 올해 AI 랠리의 진짜 시험대로 보고 있었다. 요즘 부담스러운 요인도 있다. 글로벌 장기금리가 오르면서 돈 많이 들어가는 AI 데이터센터 사업의 조달 비용이 커지고 있다. 로이터에 따르면 필라델피아 반도체지수도 한 주 만에 5%가량 빠졌다. 그래서 엔비디아가 예상치를 웃도는 실적을 내놓더라도 시장은 단순 EPS보다 다음 분기 매출 전망, Rubin 수요, 데이터센터 매출 증가율이랑 마진을 더 예민하게 볼 것 같다. 특히 서버 가격 인상 보도가 나온 직후라 값이 오른 만큼 매출이랑 마진이 실제로 좋아지는지 확인해야 할 시점이다. 실적 발표 전까지는 엔비디아랑 AI 반도체주 변동성이 커질 수 있어서, 한 번에 몰빵하기보다 실적 전후로 나눠서 사는 게 낫다고 본다.
맺음말
오늘 AI 뉴스를 보면서 느낀 건 돈의 무게중심이 모델에서 인프라와 플랫폼으로 옮겨가고 있다는 점이었다. Hugging Face의 130억 달러 매각 검토는 개발자 플랫폼의 몸값을 보여줬고, 엔비디아 서버 가격 인상 소식은 GPU와 메모리 공급망이 여전히 갑 위치에 있다는 걸 확인시켜줬다. 나는 일단 엔비디아 보유 물량은 그대로 들고 가기로 했다.
주요 관심 종목 2개: 엔비디아(NVDA), 마이크론(MU)
엔비디아(NVDA) -
8월 21일 기준 주가 $214.77. 8월 26일 실적이 단기 방향성을 결정할 최대 촉매다. AI 서버 가격 인상이 실제 매출과 마진 상승으로 연결될 경우 긍정적이지만 높은 시장 기대치는 단기 리스크다.
마이크론(MU) - 8월 21일 종가 $966.78, 전일 대비 -$7.55(-0.77%). AI 서버 가격 상승 원인 중 하나가 메모리 비용이라는 점에서 이번 뉴스의 직접적인 공급망 수혜 후보로 볼 수 있다.
현재 투자 방향: 실적 발표 전 공격적인 추격매수보다 분할매수, 그리고 AI 포트폴리오를 GPU에서 HBM·DRAM·데이터센터·전력 인프라까지 확대하는 전략이 유리하다. 반대로 8월 26일 엔비디아가 강한 실적에도 향후 매출 또는 마진 전망을 낮춘다면 AI 반도체 전체의 단기 조정 신호로 해석할 필요가 있다.
Source / Date
Reuters - Hugging Face exploring sale valuing it at $13 billion, Business Insider says, August 23, 2026
Reuters - Nvidia customers notified about AI-related price hikes above 15%, Bloomberg News, August 22, 2026
'빅테크' 카테고리의 다른 글
| 할라피뇨칩, 엔비디아 마진 위협, 리스크와 기회 (0) | 2026.08.30 |
|---|---|
| 엔비디아, 허깅페이스, 반도체, AI밸류체인 (0) | 2026.08.29 |
| 엔비디아 실적발표, AI랠리 재점화 (1) | 2026.08.28 |
| 엔비디아 AI실적, 투자열기, 중국 변수 (0) | 2026.08.27 |
| 엔비디아, 메모리, 2분기실적, AI투자전략 (0) | 2026.08.23 |


