요약: 요즘 회사 라인 돌리면서도 뉴스 체크하는 게 습관인데, AI칩 가격인상이 엔비디아 차세대 서버 시장을 흔드는 핵심 변수로 떠올랐다. 메모리 값이 급등하면서 주요 고객사에 서버 가격을 15% 넘게 올릴 수 있다는 통보가 들어갔다는데, 이게 엔비디아 입장에서는 가격 결정력과 매출 확대에 호재지만 빅테크 쪽 투자비 부담은 커질 수밖에 없다. 8월26일 엔비디아 실적 발표를 앞두고 AI반도체와 메모리 공급망의 수익성을 다시 따져봐야 할 시점이다.
엔비디아 가격 결정력이 다시 확인됐다
Reuters가 8월 22일 Bloomberg 보도를 인용한 걸 보니 엔비디아의 대형 고객 몇 곳이 AI칩 탑재 서버 가격이 15% 이상 오를 수 있다는 통보를 받았다고 한다. 원인은 AI 서버용 메모리 값 상승이고 2027년 초 출하되는 시스템부터 본격적으로 반영될 예정이다. 차세대 Vera Rubin, Grace Blackwell 기반 시스템도 대상에 포함된다고 하니 규모가 작지 않다. 내가 보기엔 진짜 관전 포인트는 원가 상승 자체보다 엔비디아가 이걸 고객에게 그대로 넘길 수 있느냐는 것이다. 수요가 공급을 앞서는 상황에서 가격 인상이 실제 계약으로 이어진다면 엔비디아의 가격 결정력이 다시 입증되는 셈이다. 반대로 고객사 쪽에서는 같은 AI 인프라를 짓는 데 돈이 더 들어가니 Microsoft, Google, Oracle 같은 대형 데이터센터 업체들의 자본지출 부담도 함께 커질 것이다.
메모리가 AI 투자 사이클의 병목으로 이동한다
여기서 눈여겨봐야 할 대목은 가격 상승의 원인이 GPU 하나가 아니라 메모리 비용이라는 점이다. AI 모델 학습과 추론 규모가 커지면서 고성능 메모리와 저장장치의 비중이 빠르게 늘고 있다. 최근 중국 YMTC도 AI 데이터센터 수요 덕에 실적이 급증했고, Reuters는 중국 메모리 업체들이 공급 부족 속에서 가격 결정력을 확보해가고 있다고 전했다. 결국 AI 투자라는 테마를 GPU 한 종목만 보고 판단하기는 어려운 국면으로 넘어가고 있는 것이다. 공장에서 라인 하나 업그레이드해도 설비 하나만 바꿔서는 안 되는 것처럼, 서버 성능을 높이려면 GPU뿐 아니라 HBM, DRAM, NAND, 네트워크, 전력 인프라까지 같이 늘려야 한다. 서버 가격 인상은 단기적으로는 부담처럼 보이지만 뒤집어보면 AI 인프라 수요가 여전히 강하다는 증거이기도 하다.
8월26일 엔비디아 실적이 방향을 결정한다
시장의 다음 분기점은 8월 26일 엔비디아 2분기 실적 발표다. Reuters는 이번 실적과 미국 통화정책이 올해 AI 증시 랠리가 계속될지를 시험하는 계기가 될 거라고 분석했다. 특히 요즘 장기 국채금리가 오르는 게 막대한 차입과 자본지출이 필요한 AI 데이터센터 투자에는 부담이다. 그래서 EPS가 예상치를 넘었는지보다 데이터센터 매출 성장률, Rubin 공급 일정, 고객 수요, 마진 전망, 2027년 주문 가시성까지 같이 챙겨봐야 한다. 시장 기대치가 이미 높이 올라간 상황에서는 실적 자체보다 경영진이 얼마나 높은 성장 전망을 던지느냐가 주가 방향을 가를 가능성이 크다. 실적 발표 전에 무리하게 추격매수하기보다는 변동성을 감안해서 나눠서 들어가는 게 나한테는 합리적으로 보인다.
AI 투자 전략은 GPU에서 공급망으로 넓혀야 한다
요즘 기관투자자들 사이에서도 AI 투자비가 너무 많다는 논쟁보다 실제로 누가 이익을 가져가느냐로 관심이 옮겨가고 있다. Reuters에 따르면 Microsoft와 Amazon 실적이 대규모 AI 투자의 수익성 우려를 어느 정도 덜어줬고, 투자자들은 반도체 기업과 하이퍼스케일 클라우드 기업을 같이 들여다보고 있다. S&P500 2분기 이익 증가에서도 AI 인프라 관련 기업들의 기여가 상당했다. 그래서 나는 AI 테마 전체를 무조건 담기보다 실적과 현금흐름이 실제로 좋아지는 공급망 기업을 골라내는 쪽이 맞다고 본다. GPU 가격이 계속 오를수록 엔비디아의 매출 기회는 커지겠지만 고객사 투자수익률이 낮아지는 임계점도 그만큼 가까워질 것이다. 앞으로 주가를 좌우하는 건 AI 투자 규모 자체가 아니라 그 돈이 얼마나 빨리 매출과 현금흐름으로 돌아오느냐일 것이다.
맺음말
이번 뉴스는 엔비디아에는 중기적으로 긍정적이고 AI 빅테크 쪽에는 비용 측면에서 조심할 신호였다. 가격을 15% 넘게 올려도 주문이 유지된다면 AI 가속기 시장에서 공급자 우위가 다시 확인되는 것이다. 다만 엔비디아 실적 발표가 며칠 앞으로 다가온 만큼 단기 변동성은 꽤 커질 수 있다고 본다. 장기 투자 관점에서 나는 지금 들고 있는 엔비디아는 중립 비중으로 유지하고, 메모리와 전력 관련 업체는 저점에서 조금씩 담아가는 쪽으로 전략을 세웠다.
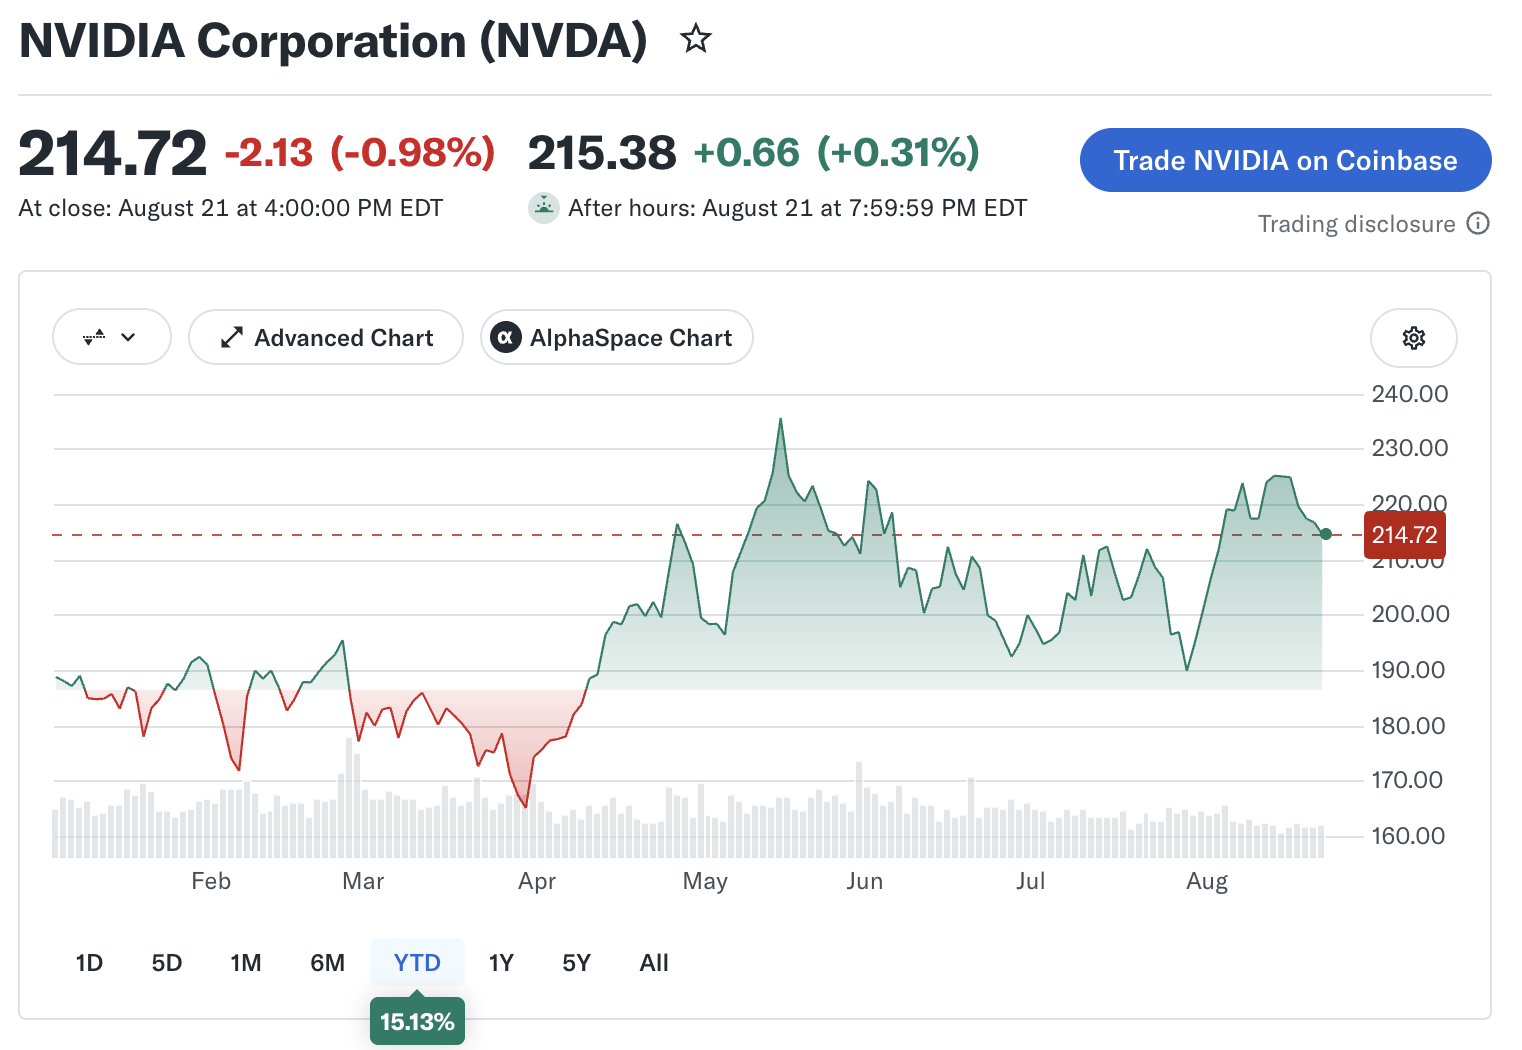
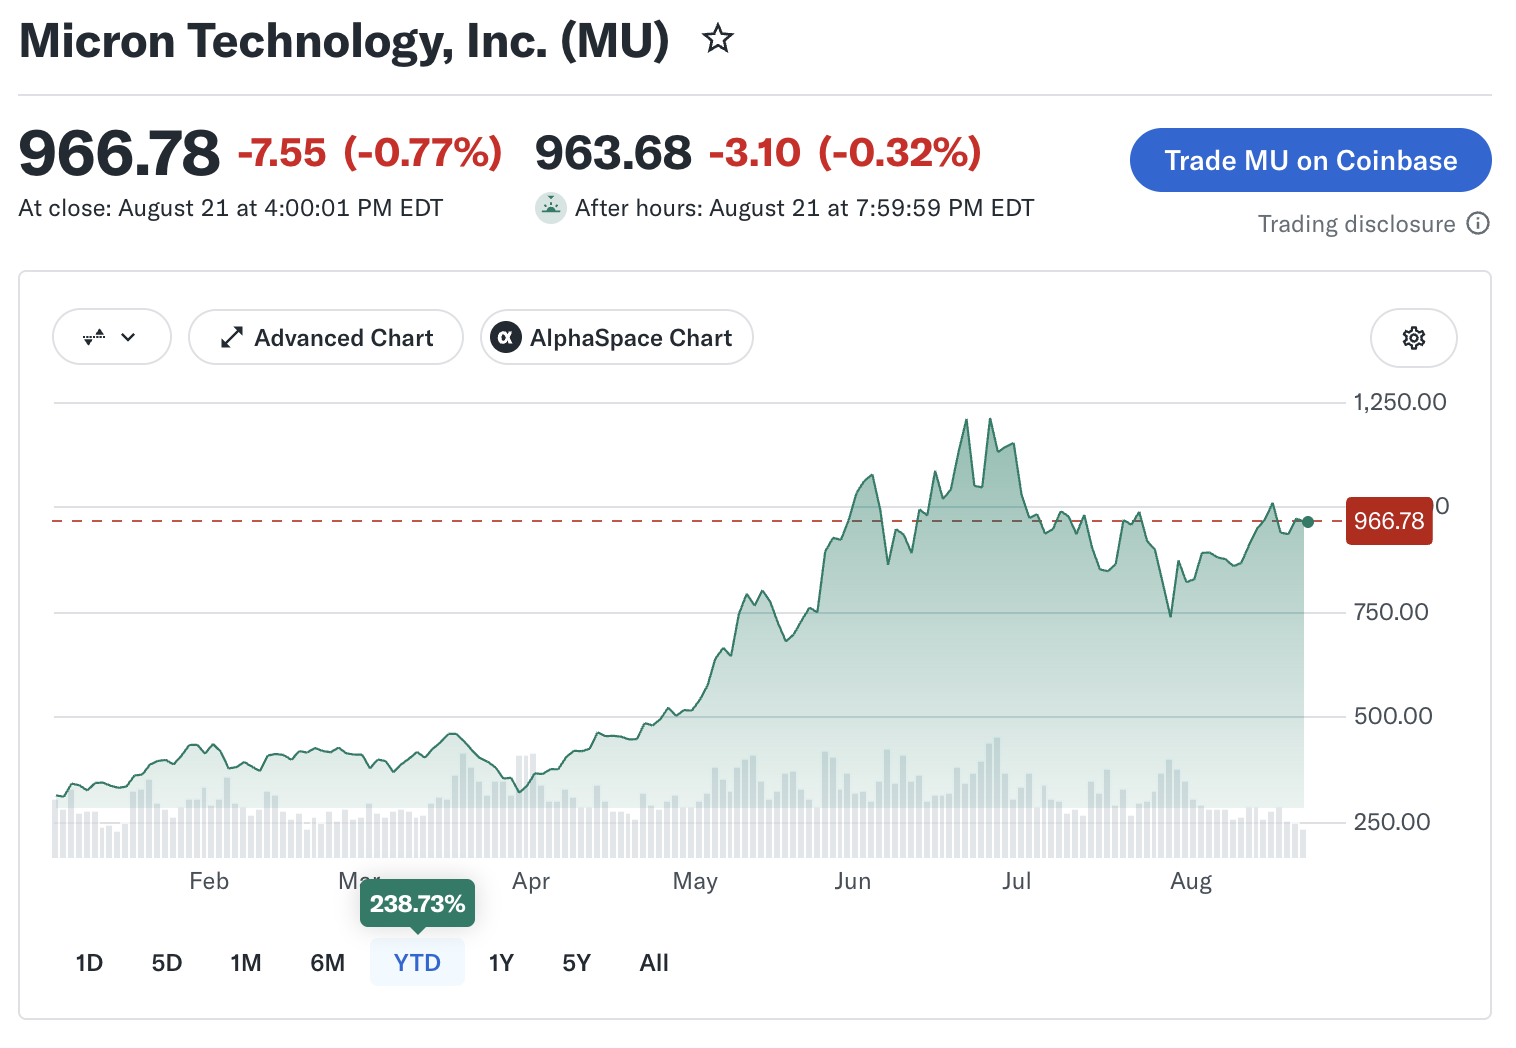
오늘 관심 종목 2개 - 엔비디아(NVDA), 마이크론(MU)
엔비디아(NVDA) - 8월 21일 약 $214.77에 마감하며 전일 대비 약 -0.96%를 기록했다. Micron, Hynix, Samsung 은 AI 메모리 수요와 가격 상승의 직접적인 수혜 후보이며, 최근 2026년 들어 세 배 이상 상승했다고 전했다.
투자 방향은 엔비디아 실적 전 추격매수보다 분할 접근, 그리고 GPU뿐 아니라 메모리·네트워크·전력 등 AI 인프라 공급망으로 관심을 넓히는 전략이 적절하다. 특히 8월 26일 엔비디아의 매출 전망과 마진 가이던스가 기대치를 넘어서는지가 다음 AI 랠리의 핵심 확인 지표다.
Source / Date
Reuters — Nvidia customers notified about AI-related price hikes above 15%, Bloomberg News reports — 2026-08-22
Reuters — Wall St Week Ahead: Nvidia earnings, Jackson Hole to test pillars of stock rally — 2026-08-21
'빅테크' 카테고리의 다른 글
| 할라피뇨칩, 엔비디아 마진 위협, 리스크와 기회 (0) | 2026.08.30 |
|---|---|
| 엔비디아, 허깅페이스, 반도체, AI밸류체인 (0) | 2026.08.29 |
| 엔비디아 실적발표, AI랠리 재점화 (1) | 2026.08.28 |
| 엔비디아 AI실적, 투자열기, 중국 변수 (0) | 2026.08.27 |
| AI몸값 급등, GPU보다 중요한 것, 엔비디아. (1) | 2026.08.24 |


