요약: 오픈AI가 브로드컴과 공동 개발한 추론 전용 반도체 할라피뇨칩이 엔비디아 블랙웰 대비 최대 1.9배 높은 전력당 성능을 기록했다. 엔비디아의 핵심 수익원인 추론 마진을 위협하는 소식이라 나도 눈여겨봤다. 커스텀 실리콘 확산이 반도체 밸류체인 재편의 신호탄이 될 수 있다는 분석이다.
할라피뇨칩의 등장과 성능 검증
오픈AI와 브로드컴이 지난 6월 24일 공동 설계한 첫 커스텀 반도체 '할라피뇨(Jalapeño)'를 공개했다. 초기 설계부터 테이프아웃까지 단 9개월 만에 끝냈다니 공장에서 신규 라인 하나 세우는 것보다 빠른 속도다. 블룸버그는 8월 25일 보도에서 할라피뇨가 엔비디아 블랙웰 GB300 대비 와트당 처리량이 1.5배에서 1.9배 높고 지연 시간은 1.7배에서 3.6배 낮았다고 전했다. 다만 최신 세대인 베라 루빈과는 아직 비교되지 않았다는 점은 감안해야 한다. 할라피뇨는 학습이 아닌 추론 단계에 특화된 칩이다. 오픈AI는 연내 제한적으로 우선 배치하고 2027년부터 본격 확대할 계획이라고 한다. 오픈AI 하드웨어 책임자 리처드 호는 "엔비디아는 여전히 핵심 파트너"라며 앞으로도 엔비디아 프로세서를 대량 구매할 것이라 밝혔다. 완전한 결별은 아니라는 얘기다. 2세대, 3세대 할라피뇨도 이미 개발 중이라고 하니 이번 건 시작에 불과하다는 게 내 생각이다.
엔비디아 마진 구조에 드리운 그림자
CNBC는 8월 26일 할라피뇨를 두고 "엔비디아 마진에 새로운 위협"이라고 평가했다. 추론 부문이 엔비디아 사업 중 가장 빠르게 크는 영역인데, 엔비디아는 여기서 이익률 75%를 누린 반면 오픈AI는 운영비를 빼면 매출 1달러당 33센트 정도만 남기는 구조였다. 그래도 엔비디아 실적 자체는 탄탄했다. 8월 26일 발표된 2026 회계연도 2분기 매출은 962억2000만 달러로 전년 대비 106% 뛰었고, 데이터센터 매출도 117% 늘어 890억 달러를 찍었다. 조정 주당순이익도 2.22달러로 컨센서스 2.10달러를 넘겼다. 젠슨 황 CEO는 AI가 "변곡점에 도달했다"고 말했고, 콜레트 크레스 CFO는 3분기 매출 가이던스로 시장 예상치 1042억 달러를 웃도는 1080억 달러를 제시했다. 다만 4분기 매출총이익률이 메모리값 상승 탓에 75%에서 71~72%로 낮아질 수 있다고 안내해 마진 둔화 우려가 같이 나왔다. 실적 발표 직후 주가가 4%대 빠진 걸 보면 시장이 이 가이던스를 꽤 민감하게 받아들인 셈이다. 할라피뇨발 경쟁 압력과 원가 상승이 겹치면 마진 방어가 더 힘들어질 수 있다는 우려가 반영된 결과로 보인다.
커스텀 실리콘 경쟁, 반도체 업계 전반으로 확산
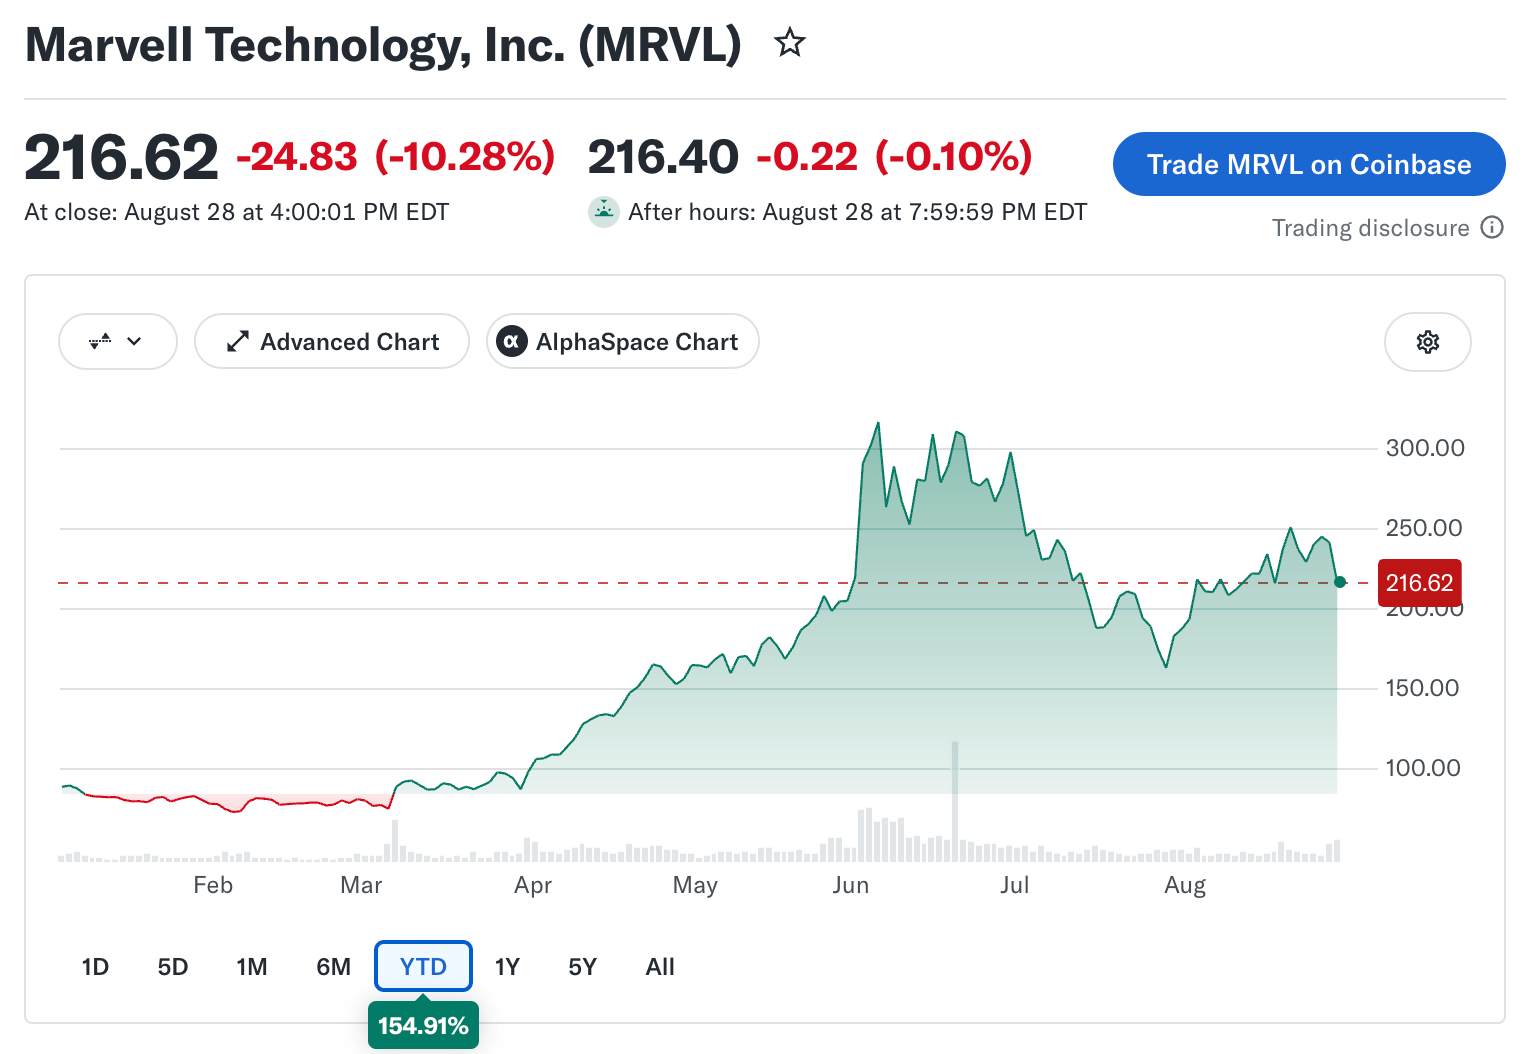
이건 오픈AI만의 흐름이 아니다. 구글은 자체 TPU로 학습·추론 칩을 늘리고 있고, 아마존은 트레이니엄을, 메타는 브로드컴과 손잡고 1기가와트 규모 커스텀 AI 칩 배치에 합의했다. 이 흐름에서 가장 재미 보는 곳이 브로드컴이라고 본다. 여러 빅테크의 ASIC 설계 파트너로 자리 잡아서 특정 고객사에 매이지 않고 커스텀 실리콘 확산 수혜를 고르게 받는 구조이기 때문이다. 마벨 테크놀로지도 아마존, 구글 등 하이퍼스케일러向 ASIC 수주에서 존재감을 키우고 있다. 마벨은 8월 27일 발표한 2분기 실적에서 조정 주당순이익 0.94달러로 컨센서스 0.93달러를 소폭 넘겼고, 매출은 전년 대비 37% 늘어난 27억4000만 달러로 예상치를 웃돌았다. 2027 회계연도 매출 전망은 약 120억 달러, 2028 회계연도는 약 180억 달러로 제시하며 성장 기대를 키웠다. 그런데도 주가가 연간 184% 넘게 오른 뒤라 이미 기대가 많이 반영됐다는 평가 속에 실적 발표 후 7% 안팎 빠졌다. CNBC에 따르면 이런 조정에도 모건스탠리 등 다수 투자은행이 매수 의견을 유지했다고 하니 실적 자체는 괜찮았고 밸류에이션 눈높이만 조정된 것으로 보인다.
투자자가 주목해야 할 리스크와 기회
엔비디아는 여전히 AI 컴퓨팅 시장 대부분을 쥐고 있고 쿠다(CUDA) 생태계라는 해자도 건재하다. 할라피뇨도 아직은 오픈AI 사내 전용 칩이라 당장 엔비디아 외부 판매를 잠식하는 수준은 아니다. 그래도 하이퍼스케일러들이 단일 공급사 의존을 줄이려는 흐름은 뚜렷해지고 있고, 이게 장기적으로 엔비디아 마진과 밸류에이션 프리미엄에 재평가 압력으로 작용할 수 있다고 본다. 반대로 이 흐름에서 꾸준히 수혜 보는 쪽은 어느 하이퍼스케일러가 이기든 설계·생산을 맡는 브로드컴, 마벨 같은 '픽앤셔블' 성격의 반도체 기업들이다. 특정 고객사 성패에 실적이 좌우되지 않고 AI 설비투자 총량 확대 자체에서 수혜를 받는 구조라 개별 모델 기업 간 경쟁이 심해질수록 오히려 매출 다각화로 이어질 수 있다는 점도 긍정적이다. 나는 9월 브로드컴 실적 발표와 연방공개시장위원회 회의, 추가 커스텀 실리콘 소식을 지켜보면서 AI 인프라 밸류체인 전반에 분산 투자하는 전략이 유효하다고 생각한다. 오픈AI 2세대 할라피뇨 개발 속도나 구글·아마존 자체 칩 로드맵 발표 시점도 반도체 업종 변동성을 키울 변수라 같이 챙겨봐야 한다.
맺음말
할라피뇨칩 성능은 엔비디아 중심 AI 반도체 질서에 균열을 낼 수 있다는 신호탄이었다. 다만 엔비디아 실적과 생태계 지배력이 여전히 탄탄한 만큼 단기 대체보다는 커스텀 실리콘의 점진적 확산으로 보는 게 합리적이다. 지금 내 투자 방향은 '엔비디아 한 종목 집중에서 벗어나 커스텀 AI 칩 설계 생태계 전반으로 저변을 넓히는 것'으로 요약된다. 어느 하이퍼스케일러가 최종 승자가 되든 설계·생산 파트너로 수혜를 보는 종목에 주목할 시점이다. 나는 현재 보유 중인 엔비디아 주식은 그대로 유지하고, 브로드컴 투자는 최소 1개월간 움직임을 지켜본 뒤 매수 시점을 정하기로 리스트에 올려뒀다. 실제로 매수하면 그때 공유할 생각이다.
주요 관심 종목 2개 - 브로드컴(AVGO), 마벨 테크놀로지(MRVL)
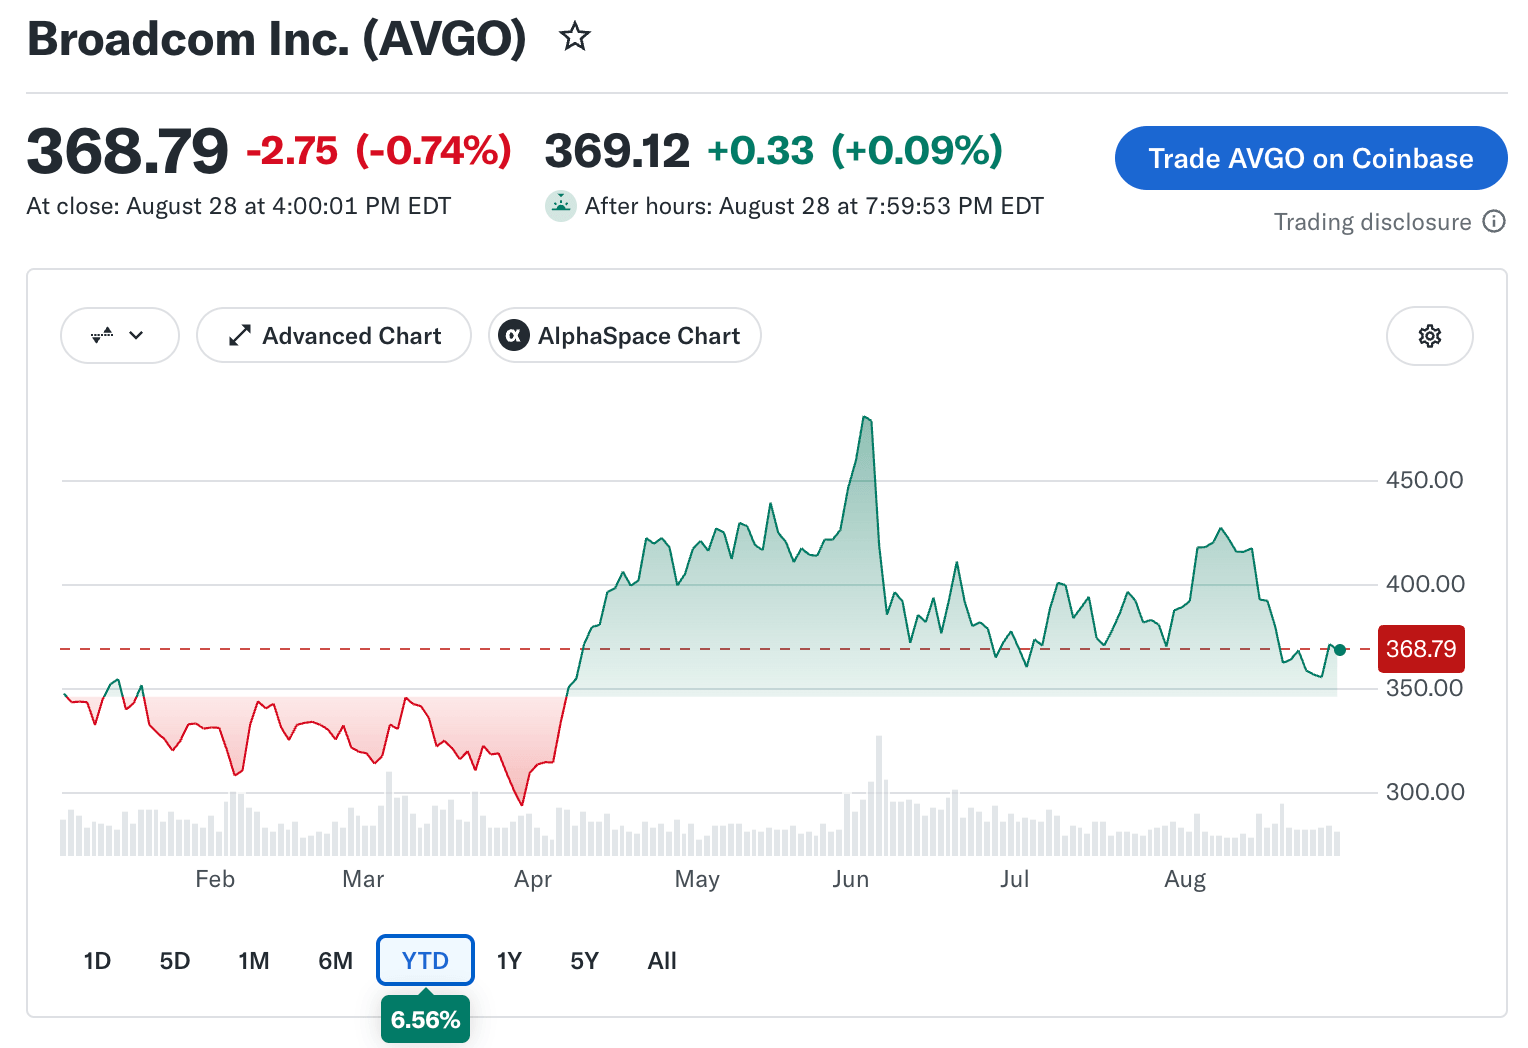
브로드컴(AVGO) - 368.79달러로 전일 대비 -2.75달러(-0.74%) 하락 마감했다. 오픈AI의 할라피뇨 공동 설계사이자 메타 등 다수 빅테크의 ASIC 파트너로서, 9월 2일 예정된 실적 발표를 앞두고 커스텀 실리콘 수요 확대 기대가 유지되고 있다.
마벨 테크놀로지(MRVL) - 241.45달러로 전일 대비 약 7% 하락했다. 2분기 실적과 가이던스 모두 컨센서스를 웃돌았음에도 그간의 급등에 따른 밸류에이션 부담으로 조정을 받은 것으로, 모건스탠리 등 다수 애널리스트는 이번 조정을 매수 기회로 제시했다.
다만 오픈AI의 할라피뇨가 사내 전용 칩에 머무는 한 엔비디아의 지배력이 단기간에 흔들리지는 않을 것이라는 반론도 있는 만큼, 관련 뉴스 흐름에 따른 유연한 대응이 필요하다.
Source/Data
Wall St - Marvell Guided to 50% Growth and the Stock Dropped 6%. Every AI Investor Should Read That Warning., August 28, 2026
CNBC - Marvell shares are down after earnings. Many analysts are still bullish, August 28, 2026
TechTimes - OpenAI Jalapeño Chip Posts 1.9x Efficiency Lead Over Nvidia; Huang Answers With $96B Quarter, August 27, 2026
Bloomberg - OpenAI Claims Its New Chips Can Outperform Nvidia Processors in Tests, August 25, 2026
Yahoo Finance - AVGO, MRVL
'빅테크' 카테고리의 다른 글
| AI 순환 금융 리스크, 커지는 경고 (1) | 2026.09.02 |
|---|---|
| 엔비디아 쇼크, AI랠리 흔들리나 (0) | 2026.08.31 |
| 엔비디아, 허깅페이스, 반도체, AI밸류체인 (0) | 2026.08.29 |
| 엔비디아 실적발표, AI랠리 재점화 (1) | 2026.08.28 |
| 엔비디아 AI실적, 투자열기, 중국 변수 (0) | 2026.08.27 |


