요약: 엔비디아 실적이 터지면서 그동안 눌려있던 AI 투자 심리가 확 풀렸다. 매출이랑 3분기 가이던스가 다 예상보다 잘 나오면서 반도체, 소프트웨어 할 것 없이 다 같이 올랐고, 다들 AI 버블 걱정을 조금은 내려놓는 눈치다. 젠슨 황 CEO가 자신감 있게 얘기한 것도 분위기 살리는 데 한몫했다.
엔비디아 2분기 실적, 예상치를 크게 웃돌다
엔비디아가 2026년 8월 26일에 낸 2분기 실적을 보니 매출 962억 달러, 조정 주당순이익 2.22달러로 시장 예상치인 매출 923억 달러, 주당순이익 2.09달러를 다 넘겼다. 작년 같은 기간보다 매출이 106%나 뛰었고, 데이터센터 쪽 매출이 890억 달러로 117% 늘면서 실적을 끌고 갔다. 15분기 연속으로 예상을 웃돈 거라 AI 인프라 수요가 아직 살아있다는 걸 다시 확인해준 셈이다. 발표 직후 시간외에서는 주가가 잠깐 흔들렸는데, 매출 증가율이 둔화되는 거 아니냐, 공급망이 막히거나 원가가 오르는 거 아니냐는 걱정 때문이었던 걸로 보인다. 근데 이어진 콘퍼런스콜에서 나온 3분기 가이던스랑 경영진 말이 분위기를 완전히 뒤집어놨다. 시장에서는 이걸 보고 대형 클라우드 업체들의 AI 투자가 안 꺾이고 있다는 신호로 받아들였고, 이게 엔비디아만이 아니라 반도체랑 서버 공급망 전체에 좋은 영향을 줬다. 특히 애널리스트들이 데이터센터 성장이 생각보다 오래 갈 수 있다고 보고 목표주가를 줄줄이 올렸다.
젠슨 황의 매출 가이던스가 불식시킨 AI 버블 우려
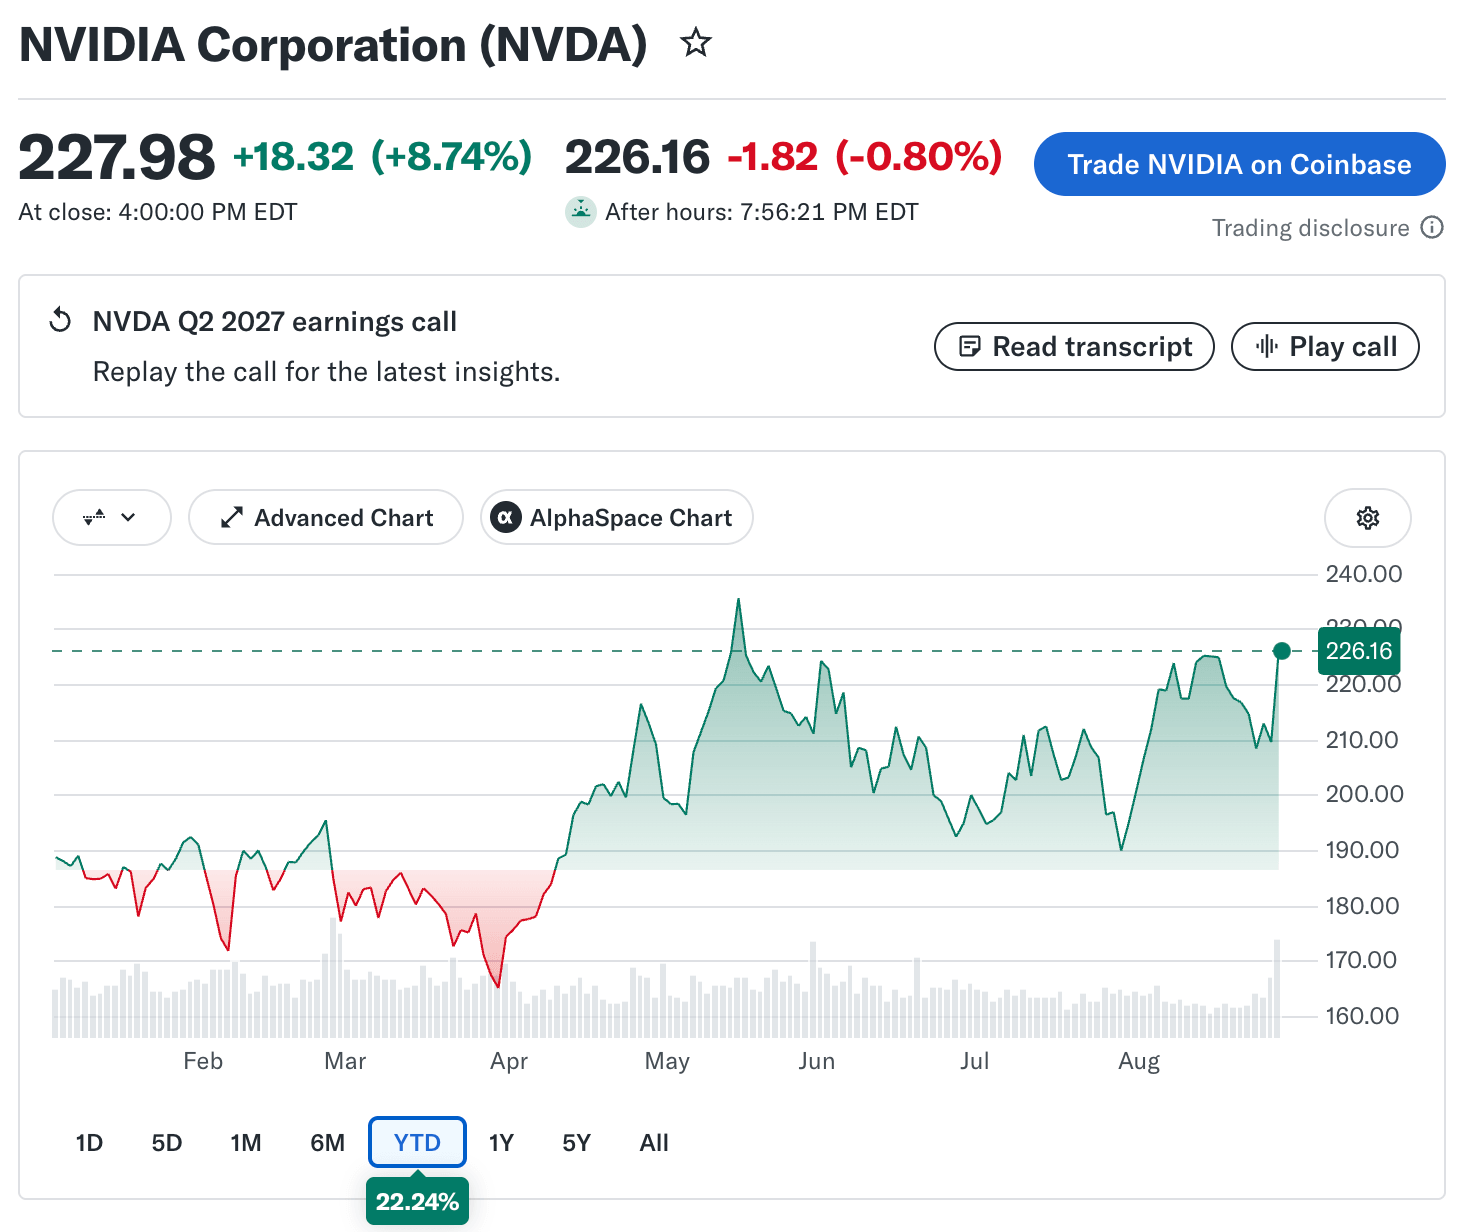
이번 실적에서 제일 화제였던 건 3분기 매출 가이던스였다. 엔비디아가 3분기 매출을 1,080억 달러로 내놨는데 월가 예상치인 1,039억 달러를 훌쩍 넘긴 숫자였다. 특히 젠슨 황 CEO가 2028 회계연도 매출 성장률을 70% 정도로 본다고 했는데, 애널리스트들 평균 전망인 44 - 45%의 거의 두 배 수준이었다. 황 CEO는 AI가 이제 '변곡점'에 왔다면서 대규모 GPU 클러스터가 필요한 회사들이 빠르게 늘고 있다고 했다. 콜레트 크레스 CFO도 수요가 공급을 앞서고 있어서 생산을 얼마나 늘리느냐가 관건이라고 강조했다. 이런 말들이 요 몇 달 시장을 짓눌러온 AI 버블 논란에 정면으로 맞선 셈이었다. 실제로 발표 직후 빠졌던 주가가 콘퍼런스콜 끝나고 급하게 반등했고, 다음 날 정규장에서는 8 - 9%나 오르면서 시가총액 기준 역대 두 번째로 큰 하루 상승폭인 약 4,420억 달러를 찍었다. AI 인프라 수요가 아직 정점이 아니라는 쪽으로 시장이 다시 평가한 거고, 앞으로도 실적 시즌마다 가이던스가 주가를 흔드는 핵심 변수가 될 것 같다.
실적발표 후 확산된 소프트웨어·반도체 동반 랠리
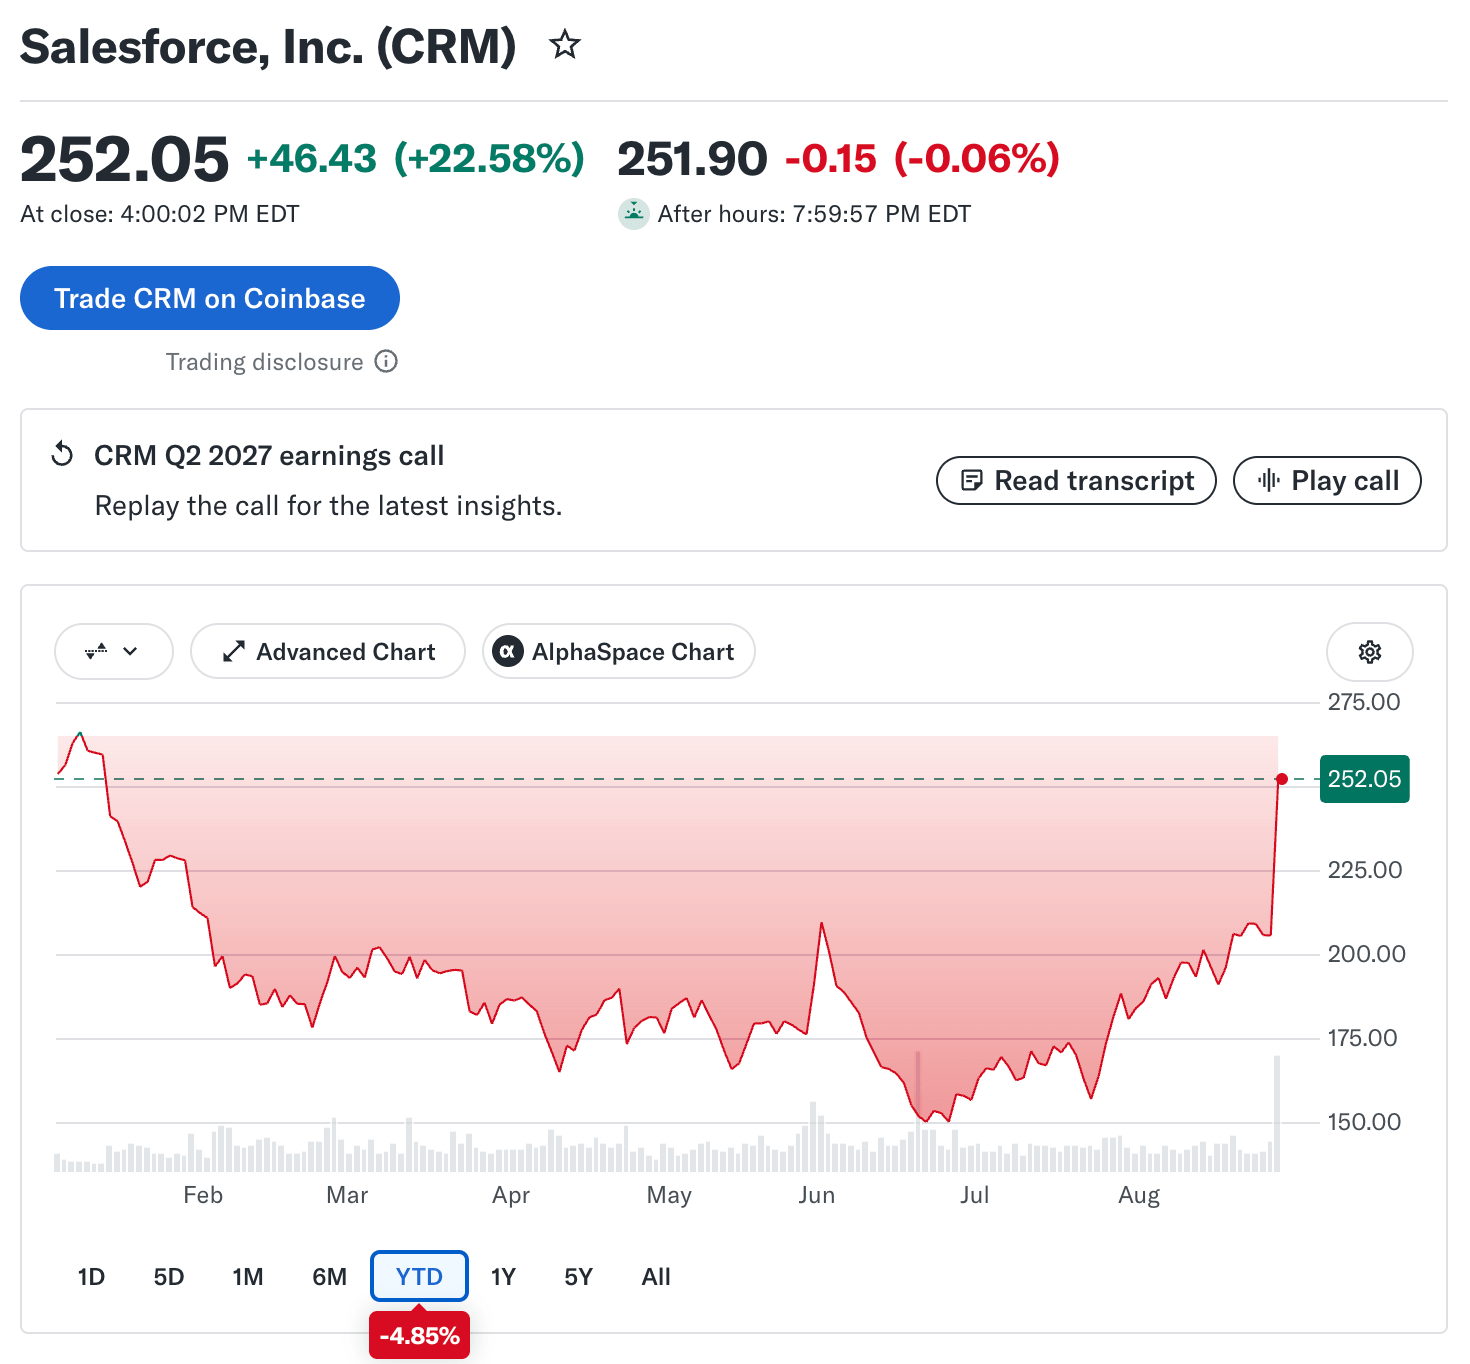
엔비디아 호실적이 다른 기술주까지 같이 끌어올렸다. 같은 날 실적 낸 세일즈포스도 2분기 실적이 예상보다 잘 나온 데다 앤트로픽이랑 협력을 넓힌다고 하면서 주가가 10% 넘게 올랐다. 사이버보안 쪽인 크라우드스트라이크랑 옥타도 실적 좋고 연간 가이던스까지 올리면서 둘 다 두 자릿수대로 뛰었다. 그래서 스탠더드앤드푸어스500지수는 0.7% 올랐고, 기술주 많은 나스닥종합지수는 1.5% 오르면서 그날 상승을 이끌었다. 유럽 쪽 스톡스유럽테크지수도 1.8% 오른 걸 보면 AI 훈풍이 미국뿐 아니라 전세계 증시로 퍼진 모양새다. 결국 엔비디아 실적이 그냥 한 회사 이벤트가 아니라 AI 밸류체인 전체 투자 심리를 재는 바로미터 역할을 하고 있는 거다. 반대로 몇몇 대형 클라우드 업체들은 설비투자 부담이랑 수익성 걱정 때문에 주가가 엇갈렸는데, 이건 AI 랠리 안에서도 종목별로 옥석 가리기가 진행 중이라는 뜻이다. 실적을 아직 안 낸 대형 빅테크들 주가가 상대적으로 부진했던 걸 보면, 시장 관심이 실적으로 수요를 증명한 기업 쪽으로 더 쏠리고 있는 게 확실해 보인다.
관세·금리 변수 속에서도 견조한 AI 투자 사이클
그렇다고 시장이 마냥 좋게만 보는 건 아니다. 미 행정부가 반도체랑 관련 제품에 관세를 더 매기는 걸 검토한다는 얘기가 나오면서 공급망 비용이 오를까 하는 걱정이 남아있고, 8월 근원 개인소비지출 물가지수가 작년보다 3.3% 오르면서 연준 목표치를 여전히 웃도는 것도 부담이다. 캔자스시티 연은 총재는 인플레이션이 아직 '끈적하다'며 신중한 통화정책을 얘기했다. 시장은 다음 날 열리는 잭슨홀 회의에서 나올 통화정책 신호에 촉각을 곤두세우고 있고, 금리 인하가 늦어지면 밸류에이션 부담 큰 AI 관련주에 안 좋게 작용할 수 있다. 그래도 엔비디아를 비롯한 하이퍼스케일러들의 설비투자 계획은 안 꺾이고 있고, 이번 실적은 AI 인프라 투자 사이클이 최소 2028 회계연도까지는 이어질 거라는 기대를 받쳐줬다. 결국 관세랑 금리라는 거시 변수랑 AI 수요 확장이라는 구조적 흐름이 팽팽하게 맞서는 국면에서, 실적으로 증명된 수요 쪽이 우위를 점한 하루였다고 볼 수 있고 당분간은 이런 구도가 이어질 것 같다. 투자자 입장에서는 거시 변수 때문에 단기 조정 가능성은 열어두면서도, 실적으로 뒷받침되는 AI 관련주는 중장기로 계속 들고 가는 게 맞다는 판단이다.
맺음말
지금 투자 방향은 '단기 변동성은 경계하되 AI 인프라 중심 종목 비중은 유지'로 정리된다. 엔비디아 실적이랑 가이던스가 AI 버블 걱정을 완전히 없애준 건 아니지만, 최소한 앞으로 한두 분기는 관련 수요가 안 꺾일 거라는 신호는 시장에 줬다. 다만 근원 인플레이션이 여전히 높고 반도체 관세 이슈도 남아있는 만큼, 일부는 차익 실현하고 변동성 커질 가능성도 열어둬야 한다. 역시 엔비디아! 지금 들고 있는 비중은 그대로 가져가고, 중국 반도체에 대한 미국 정부 대응 보면서 메모리랑 소프트웨어 업체 매수 타이밍을 잡아야 할 것 같다.
주요 관심 종목 2개: 엔비디아(NVDA), 세일즈포스(CRM)
엔비디아(NVDA) - 현재주가 227.06달러, 전일 대비 +17.40달러(+8.30%)
세일즈포스(CRM) - 현재주가 250.23달러, 전일 대비 +44.61달러(+21.70%)
엔비디아는 이번 실적으로 AI 반도체 수요의 구조적 확장을 다시 증명했고, 세일즈포스는 앤트로픽과의 협력 확대를 통해 기업용 AI 소프트웨어 시장에서의 입지를 강화하고 있다는 점에서 각각 하드웨어와 소프트웨어 양쪽에서 AI 랠리의 수혜를 받을 종목으로 판단된다.
Source/Data
CNBC - Nvidia adds more than $400 billion in value after blowout earnings boost AI confidence, August 27, 2026
Bloomberg Nvidia - Adds $442 Billion in Second Biggest Ever Stock Surge, August 27, 2026
CNN - Business Nvidia doubles its sales, but investors have their eye on the future, August 26, 2026
'빅테크' 카테고리의 다른 글
| 할라피뇨칩, 엔비디아 마진 위협, 리스크와 기회 (0) | 2026.08.30 |
|---|---|
| 엔비디아, 허깅페이스, 반도체, AI밸류체인 (0) | 2026.08.29 |
| 엔비디아 AI실적, 투자열기, 중국 변수 (0) | 2026.08.27 |
| AI몸값 급등, GPU보다 중요한 것, 엔비디아. (1) | 2026.08.24 |
| 엔비디아, 메모리, 2분기실적, AI투자전략 (0) | 2026.08.23 |


