요약: 오늘 AI 투자 쪽에서 제일 눈에 띄는 소식은 엔비디아 실적이다. 공장에서 실적 발표 기다리듯 나도 이번 분기 숫자를 기다렸는데, 매출 962억 달러, 데이터센터 매출 890억 달러로 시장 예상을 넘겼고 다음 분기 전망치도 1,080억 달러로 올려 잡았다. 결국 AI 투자 열기가 꺾이지 않았다는 얘기다. 다만 밸류에이션이 이미 높고, AI 인프라 금융구조나 메모리 가격 부담이 커진 만큼 이제부터는 종목 전체를 쫓기보다 실적으로 증명되는 반도체·인프라 기업 위주로 골라 담는 게 맞다고 본다.
엔비디아 실적이 AI 거품론을 다시 밀어냈다
8월 26일, 미국 AI 시장의 최대 이벤트는 역시 엔비디아 2분기 실적이었다. 매출은 작년 같은 기간보다 두 배 넘게 늘어난 962억 달러로 시장 예상치 921억 달러를 웃돌았고, 조정 주당순이익도 2.22달러로 예상 2.10달러를 넘어섰다. 특히 AI 투자 수요를 가장 직접적으로 보여주는 데이터센터 매출이 890억 달러로 작년보다 117% 늘었고 예상치 850.8억 달러도 넘어섰다. 더 눈여겨본 건 다음 분기 가이던스다. 엔비디아는 3분기 매출을 1,080억 달러(±2%)로 제시했는데 이게 시장 예상 1,041.9억 달러보다 높았다. 이 정도면 AI 투자 사이클이 기대감에서 끝나는 게 아니라 실제 매출과 현금흐름으로 계속 이어지고 있다는 뜻이다. 발표 직후엔 높은 기대치와 마진 걱정 때문에 주가가 잠깐 눌렸지만 컨퍼런스콜 이후 분위기가 완전히 바뀌면서 시간외에서 4% 넘게 올랐다. 젠슨 황 CEO가 AI 산업이 새로운 변곡점에 왔다고 말하고, 회사가 2028 회계연도 매출 증가율을 70% 안팎으로 본다고 한 게 투자자들을 움직인 것 같다. 이제 시장이 궁금해하는 건 "AI 수요가 있느냐"가 아니라 "이 성장세가 얼마나 오래 갈 것이냐"로 넘어간 상태다.
빅테크 $730B 투자가 AI 상승장의 핵심 연료다
엔비디아 한 회사 실적보다 내가 더 눈여겨보는 숫자는 7,300억 달러다. 로이터에 따르면 마이크로소프트, 메타 등 대형 기술기업들의 올해 AI 인프라 투자 규모가 7,300억 달러를 넘길 것으로 보인다. 작년 약 4,000억 달러에서 크게 늘어난 규모다. 데이터센터 건설부터 GPU, 네트워크, 전력, 냉각장비, 메모리까지 AI 산업 전체 자본지출이 거대한 생태계를 만들고 있는 셈이다. 엔비디아 실적이 강한 것도 결국 이런 구조적 투자가 계속되고 있어서다. 특히 엔비디아와 아마존웹서비스의 협력 확대가 눈에 띈다. 양사는 2027~2028년 아마존 글로벌 인프라에 엔비디아 GPU 200만 개를 추가로 배치하기로 했다고 밝혔다. AI 투자 사이클이 올해로 끝나는 게 아니라 앞으로 몇 년치 데이터센터 증설 계획에 이미 반영돼 있다는 뜻이다. 반도체뿐 아니라 네트워크, 맞춤형 AI 가속기 시장도 같이 커질 가능성이 높은 만큼 GPU 한 종목만 보지 말고 인프라 공급망 전체를 넓게 봐야 한다고 생각한다.
AI 투자 사이클의 다음 단계
다만 AI 시장 안에서도 승자와 패자 간격은 점점 벌어질 것 같다. 빅테크들은 엔비디아 제품을 대량으로 사들이면서 동시에 자체 AI 칩 개발도 밀어붙이고 있다. 메타는 자체 AI 칩 프로젝트를 진행 중이고, 알파벳을 비롯한 주요 플랫폼 기업들도 자체 실리콘과 대체 프로세서 개발에 적극적이다. AI 지출이 늘어난다고 모든 반도체 기업이 똑같이 좋아지는 건 아니라는 얘기다. 앞으로는 GPU뿐 아니라 ASIC, 네트워킹, 메모리, 전력 효율 쪽으로도 수익원이 나뉠 가능성이 크다.실적이 좋다고 위험이 없어진 건 아니다. 요즘 시장이 제일 경계하는 게 이른바 AI 순환금융 문제다. 엔비디아가 AI 인프라 고객의 데이터센터 투자를 지원하고, 그 고객이 다시 엔비디아 GPU를 사는 구조가 커지면서 실제 수요보다 투자 규모가 부풀려진 게 아니냐는 우려가 나온다. 실적 발표 전 로이터는 엔비디아가 6개 주요 금융기관과 AI 인프라용 5,000억 달러 이상 금융조달을 추진 중이고, OpenAI 오하이오 데이터센터 임대와 관련해 최대 1,050억 달러 규모 보증에도 합의했다고 보도했다.
엔비디아 측은 실제 위험 노출은 제한적이라고 설명했다. 회사가 밝힌 토지·전력·시설 관련 보증계약의 최대 익스포저는 약 35억 달러로, 분기 매출에 비하면 크지 않은 수준이다. 그래도 나 같은 투자자는 매출 증가율만 볼 게 아니라 데이터센터를 누가 어떤 부채 구조로 짓고 있는지까지 챙겨봐야 한다고 본다. 금리가 높은 상황에서 AI 인프라가 부채에 과하게 기대면 성장률이 조금만 꺾여도 밸류에이션이 확 빠질 수 있어서다.
Rubin 시대에도 마진과 중국은 변수다
다음 성장 동력은 베라 루빈 플랫폼이다. 엔비디아는 차세대 루빈 제품으로 블랙웰 이후에도 AI 컴퓨팅 시장 주도권을 이어가려 한다. 그런데 AI 서버 가격과 생산비용도 같이 오르고 있다. 로이터가 인용한 블룸버그 보도를 보면, 일부 엔비디아 고객은 메모리 값이 급등하면서 차세대 AI 서버 가격이 15% 넘게 오를 수 있다는 통보를 받았다고 한다. 엔비디아는 3분기 조정 매출총이익률을 약 74%(±0.5%p)로 제시했는데 시장 예상 74.77%보다는 조금 낮다. 매출이 계속 늘어도 비용 상승으로 마진이 눌리는지가 앞으로 주가를 판단하는 중요한 기준이 될 것 같다. 중국도 변수다. 엔비디아는 이번 3분기 전망에 중국 데이터센터 칩 매출을 아예 넣지 않았다. 그러니 중국 판매가 정상화되면 추가 상승 여력이 생기고, 반대로 미중 기술규제가 더 세져도 지금 가이던스 자체는 크게 흔들리지 않는다는 뜻으로 볼 수 있다. 동시에 AMD, 인텔, 빅테크 자체 칩들이 AI 추론 시장을 적극적으로 노리고 있어서 엔비디아 독점이 영원할 거라고 섣불리 믿어서도 안 된다. 이제 AI 투자 판단의 핵심은 시장이 커지느냐가 아니라, 그 성장에서 누가 가장 많이 남기느냐에 있다고 본다.
맺음말
지금 내 투자 방향은 AI 테마 전체를 따라가기보다, 매출이 실제로 확인되는 AI 인프라 핵심 기업을 조정받을 때 나눠 담는 전략이다. 엔비디아 실적은 AI 투자 사이클이 꺾일 거라는 우려보다 앞으로도 이어질 거라는 쪽에 힘을 실어줬다. 데이터센터 매출 117% 증가와 1,080억 달러짜리 다음 분기 가이던스는 AI 인프라 수요가 여전히 탄탄하다는 직접적인 증거다. 다만 높은 금리, 메모리 비용, 순환금융 논란, 경쟁 심화까지 겹쳐 있어서 급등할 때 따라 사기보다는 조정 구간을 노리는 게 낫다고 본다. 나는 지금 들고 있는 물량은 그대로 유지하면서 저점 매수 기회를 기다리고 있다.
주요 관심 종목 2개 - 엔비디아(NVDA), 브로드컴(AVGO)
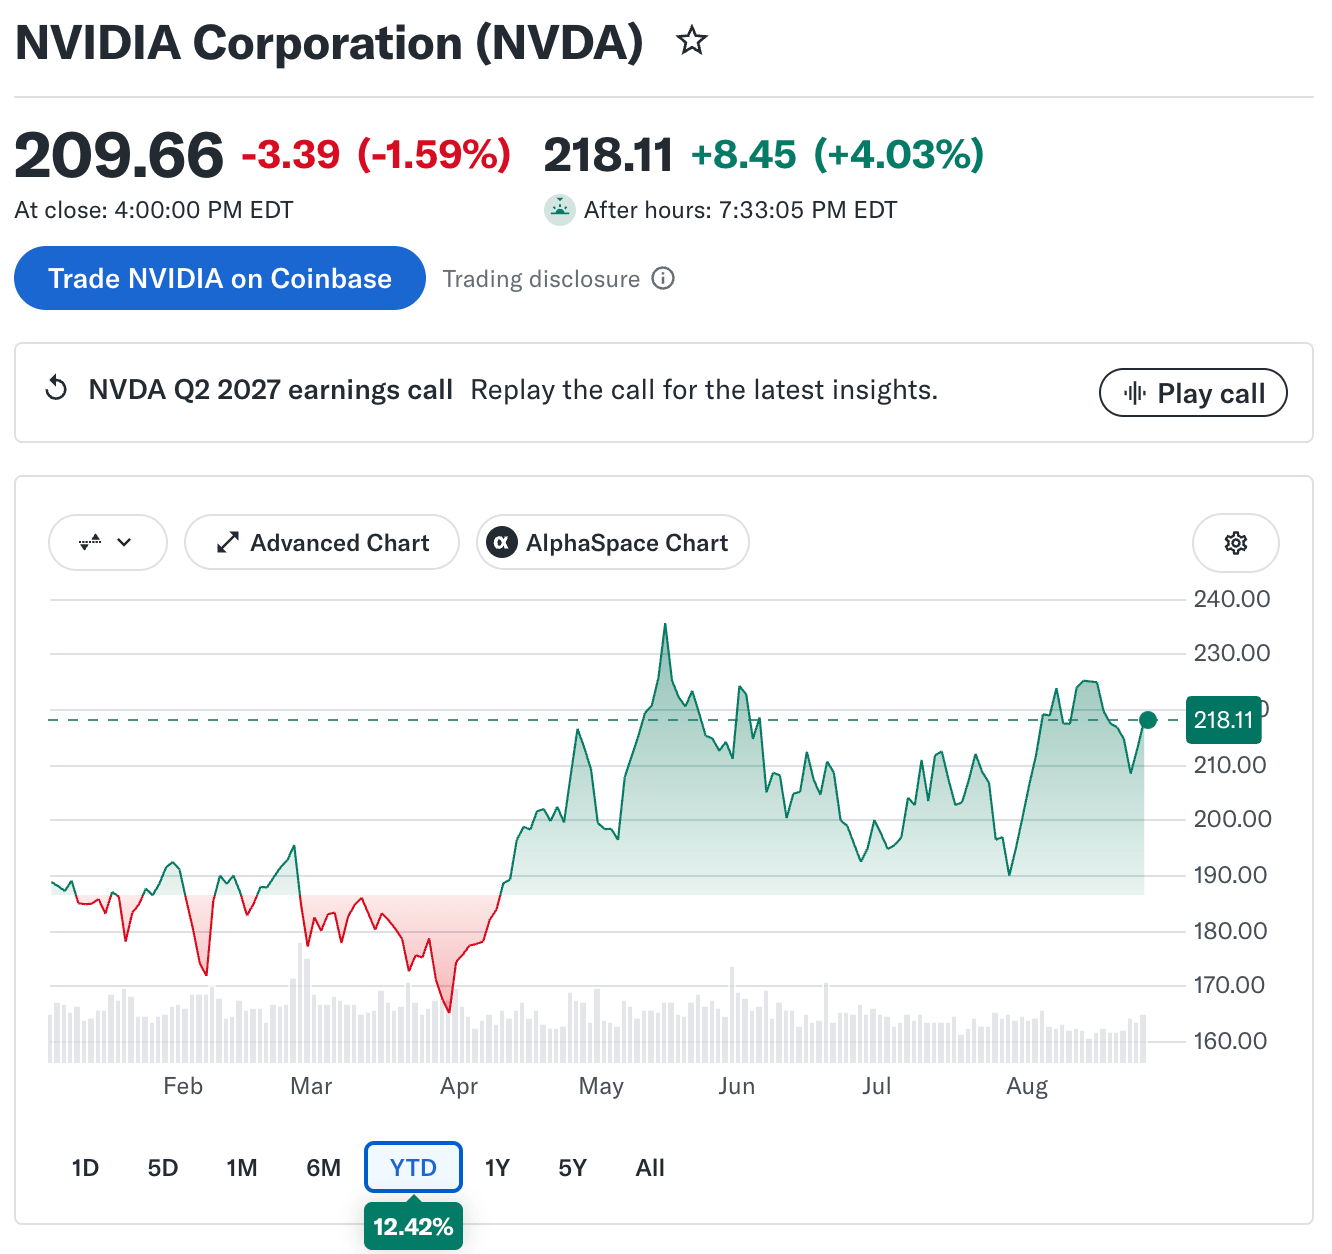
엔비디아(NVDA) 는 실적 발표 당일 정규장에서 약 $209.78(오후 3:46 EDT 기준)으로 전일 종가 $213.05 대비 약 -1.54%를 기록했다. 이후 호실적과 컨퍼런스콜을 반영한 시간외 거래에서는 Reuters 기준 4% 이상 반등했다. 실적·가이던스 모두 AI 성장 논리를 확인했기 때문에 단기 변동성을 감수할 수 있는 투자자라면 조정 시 분할 매수 후보로 본다. 단, 실적 직후 급등 구간을 한 번에 추격하는 전략은 피하는 것이 좋다.
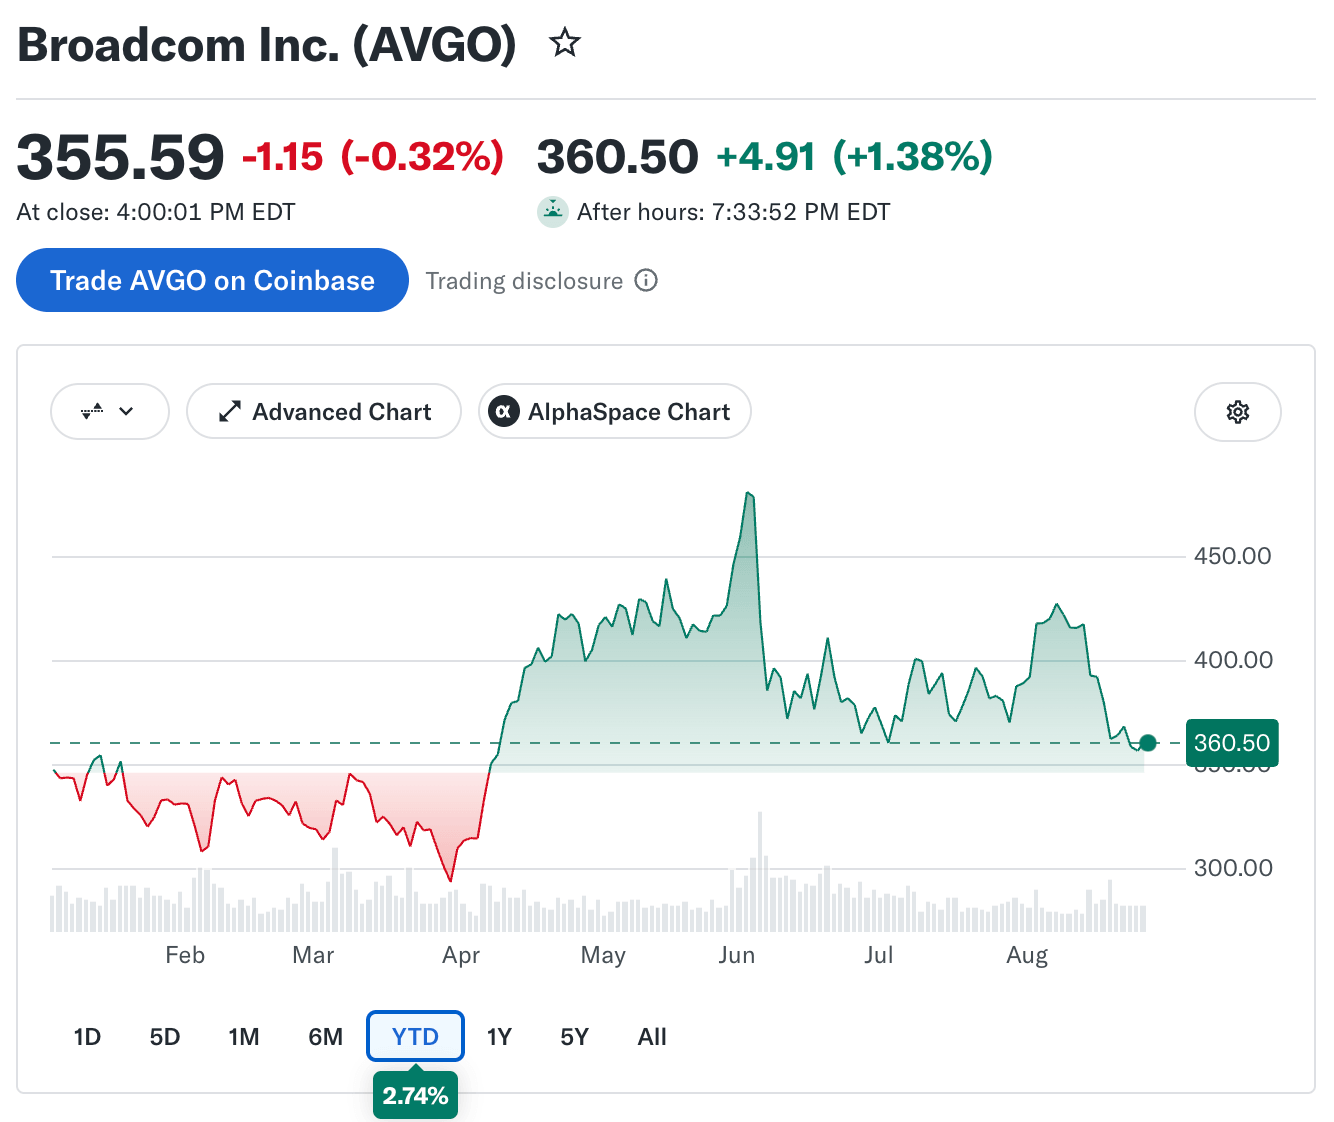
브로드컴(AVGO) 은 장중 데이터 기준 $354.00, 전일 종가 $356.74 대비 -$2.74(-0.77%)였다. Broadcom은 맞춤형 AI 가속기와 데이터센터 네트워킹이라는 점에서 Nvidia와 다른 AI 성장축을 제공한다. 특히 빅테크가 자체 AI 칩을 확대할수록 custom silicon과 네트워킹 수요가 커질 수 있어 Nvidia에 집중된 포트폴리오를 분산하는 후보로 볼 수 있다. 다만 최근 경쟁 심화와 높은 밸류에이션을 감안해 역시 분할 접근이 적절하다.
Source/Data
Reuters - Nvidia forecasts quarterly revenue above estimates, shares rise, August 26, 2026.
Reuters - Nvidia stock jumps after early dip following results; AI fever is unabated, August 26, 2026.
'빅테크' 카테고리의 다른 글
| 할라피뇨칩, 엔비디아 마진 위협, 리스크와 기회 (0) | 2026.08.30 |
|---|---|
| 엔비디아, 허깅페이스, 반도체, AI밸류체인 (0) | 2026.08.29 |
| 엔비디아 실적발표, AI랠리 재점화 (1) | 2026.08.28 |
| AI몸값 급등, GPU보다 중요한 것, 엔비디아. (1) | 2026.08.24 |
| 엔비디아, 메모리, 2분기실적, AI투자전략 (0) | 2026.08.23 |


